このコラムでは、課税事業者(買い手側)が、インボイス未登録の事業者へ代金を支払う際の金額的な影響について説明します。令和8年度税制改正により経過措置の内容が変わったため、消費税だけでなく法人税等も含めた影響を確認します(2023年2月7日コラムをリライト)。
インボイス未登録事業者からの仕入れ
事業者は、買手側・売手側の両方の側面を持っています。したがって、課税事業者・免税事業者との組み合わせは以下の4通りあります。今回は、課税事業者(A)がインボイス未登録の事業者(D)から仕入れをするケースを取り上げます。
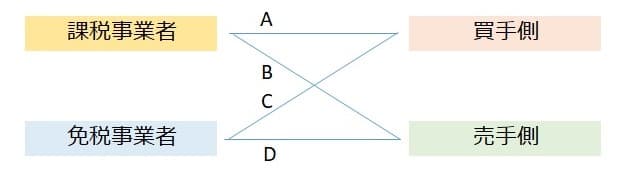
売手側:商品・サービスを提供して、金銭を受け取る側
種山公認会計士事務所作成(無断転載・転用不可)インボイス未登録事業者には、免税事業者だけでなく、登録を受けていない課税事業者も含まれます。適格請求書発行事業者として登録を受けた事業者は必ず課税事業者ですが、その逆は成り立ちません。
インボイスの登録状況は、国税庁「適格請求書発行事業者公表サイト」で登録番号を入力して確認できます(事業者名による検索はできません)。
仕入税額控除の経過措置
買手側の急激な負担増を避けるため、インボイス未登録の事業者からの仕入れであっても、消費税相当額の一定割合を仕入税額控除できる経過措置が設けられています。
この経過措置は、令和8年度税制改正により、適用期限の延長と控除割合の引下げペースの緩和が行われました。
改正前は、以下のスケジュールでした。
- 2023(令和5)年10月1日から2026(令和8)年9月30日:80%
- 2026(令和8)年10月1日から2029(令和11)年9月30日:50%
- 2029(令和11)年10月1日以降:控除不可
一方、改正後の控除割合は、以下のとおりです。
- 2023(令和5)年10月1日から2026(令和8)年9月30日:80%(変更なし)
- 2026(令和8)年10月1日から2028(令和10)年9月30日:70%
- 2028(令和10)年10月1日から2030(令和12)年9月30日:50%
- 2030(令和12)年10月1日から2031(令和13)年9月30日:30%
- 2031(令和13)年10月1日以降:控除不可
改正前は2026年10月から一気に50%へ引き下げられる予定でした。しかし、改正後は70%からの3段階に緩和され、控除不可となる時期も2年延長されています。
なお、月をまたぐ取引については、原則として引渡し日・役務提供の完了日等の取引実態に基づいて判定します。
適用上限額の引下げ
1つのインボイス未登録事業者からの対象となる課税仕入れの合計額(税込)が、その年又はその事業年度で1億円を超える場合、超えた部分については経過措置を適用できません。
この上限額は、2026年10月1日以後に開始する課税期間から、10億円から1億円に引き下げられます。この基準は取引日ではなく課税期間の開始日であるため、たとえば3月決算法人であれば、2026年4月1日に開始した事業年度は期間を通じて10億円が適用され、1億円が適用されるのは2027年4月1日開始の事業年度からとなります。
特定の外注先・仕入先への依存度が高い事業者は、貴社の決算期を踏まえたうえで、上限額の切替時期を確認しておく必要があります。
経過措置の適用要件
経過措置の適用を受けるためには、区分記載請求書等と同様の事項が記載された請求書等を保存する必要があります。また、帳簿にも、経過措置の適用を受ける課税仕入れである旨を記載しなければなりません。この要件は、控除割合が70%・50%・30%のいずれの期間についても共通です。
事例で見る負担額の違い
以前のブログでも使用した下記の事例(法人A社)で検討します。
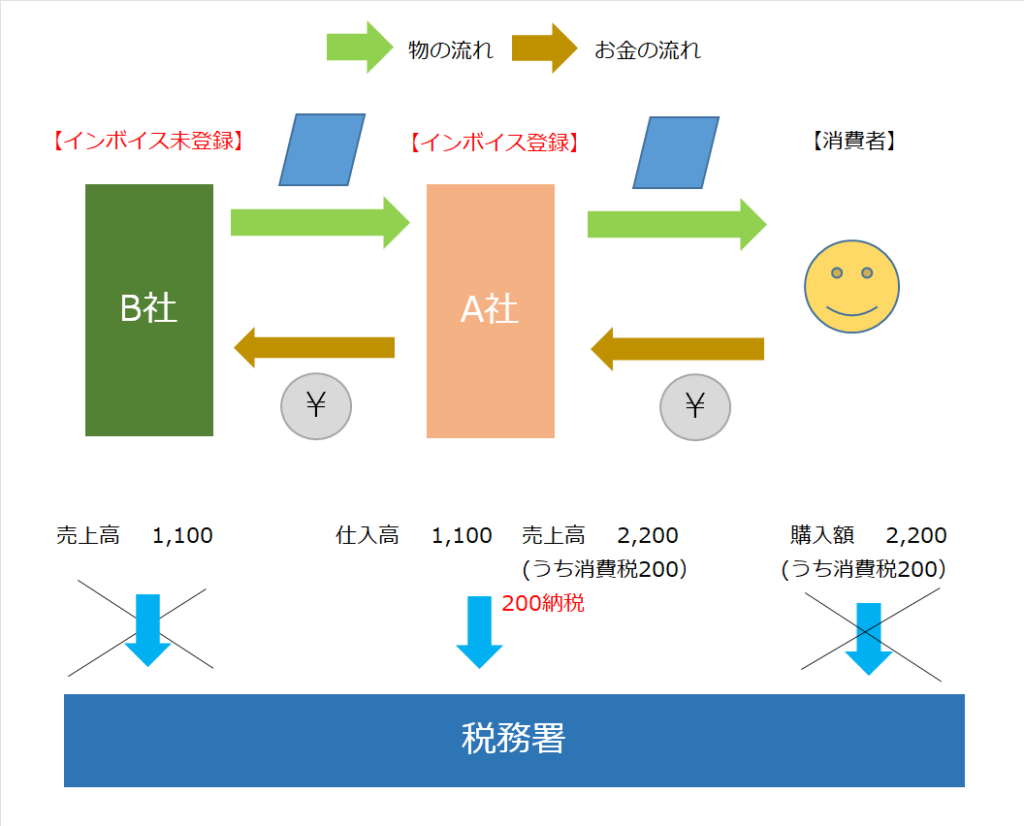
事例1 インボイス登録事業者から仕入れたケース
B社がインボイス登録事業者(課税事業者)の場合、以下の仕訳を計上します。B社から仕入れた際の消費税額100は、全額、売上高にかかる消費税額200から控除できます。その結果、税務署に納税する消費税は100となります。
法定実効税率を30%と仮定すると、法人税等は300となります。
したがって、税負担は消費税100+法人税等300=400となります。

種山公認会計士事務所作成(無断転載・転用不可)事例2 経過措置を適用しないケース
B社がインボイス未登録の事業者の場合で、経過措置を適用しないと、下図のようになります。
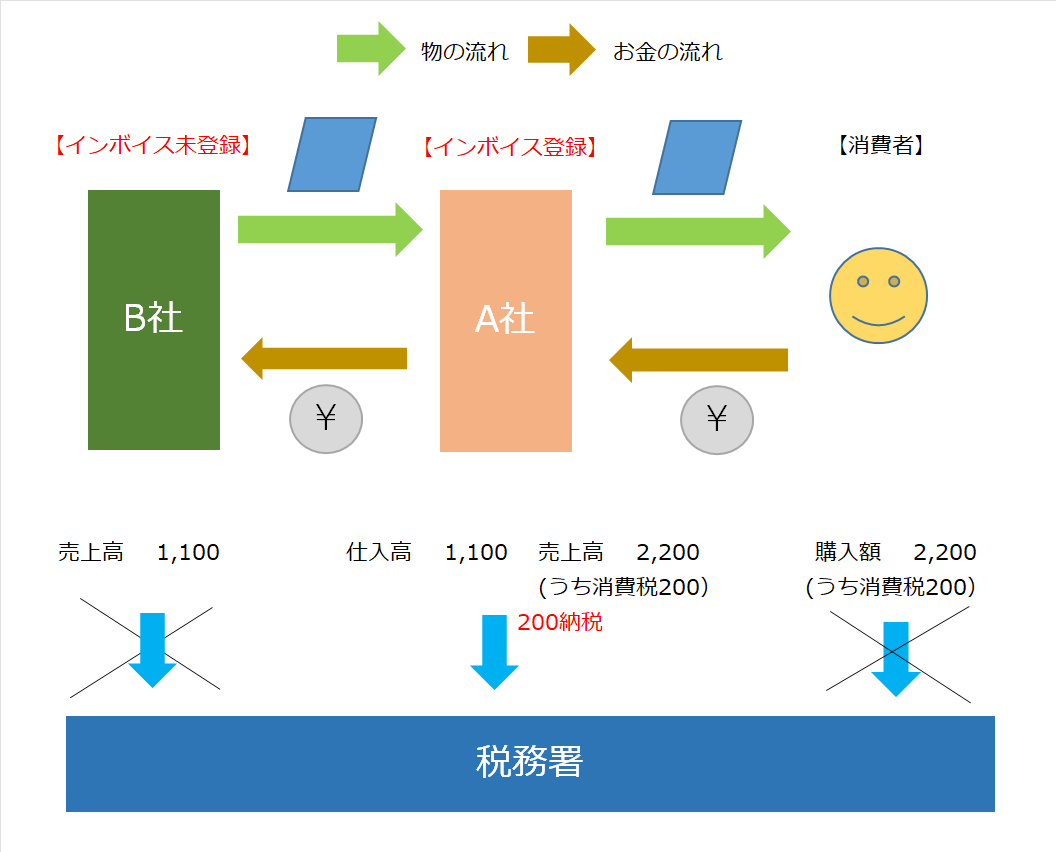
種山公認会計士事務所作成(無断転載・転用不可)B社から仕入れた際の消費税相当額100は、売上高にかかる消費税額200から控除できません。その結果、税務署に納税する消費税は200となります。しかし、仕入税額控除されなかった部分は、本事例では仕入金額に含まれ、法人税等の所得計算上、損金となります。
法定実効税率を30%と仮定すると、事例1と比較して法人税等は30減少し、270となります。
したがって、税負担は消費税200+法人税等270=470となります。

種山公認会計士事務所作成(無断転載・転用不可)事例3 経過措置を適用するケース(2026年10月〜2028年9月・70%控除)
事例2に対して、経過措置を適用した場合の仕訳は以下のとおりです。ここでは、2026年10月〜2028年9月に適用される控除割合70%を前提とします。
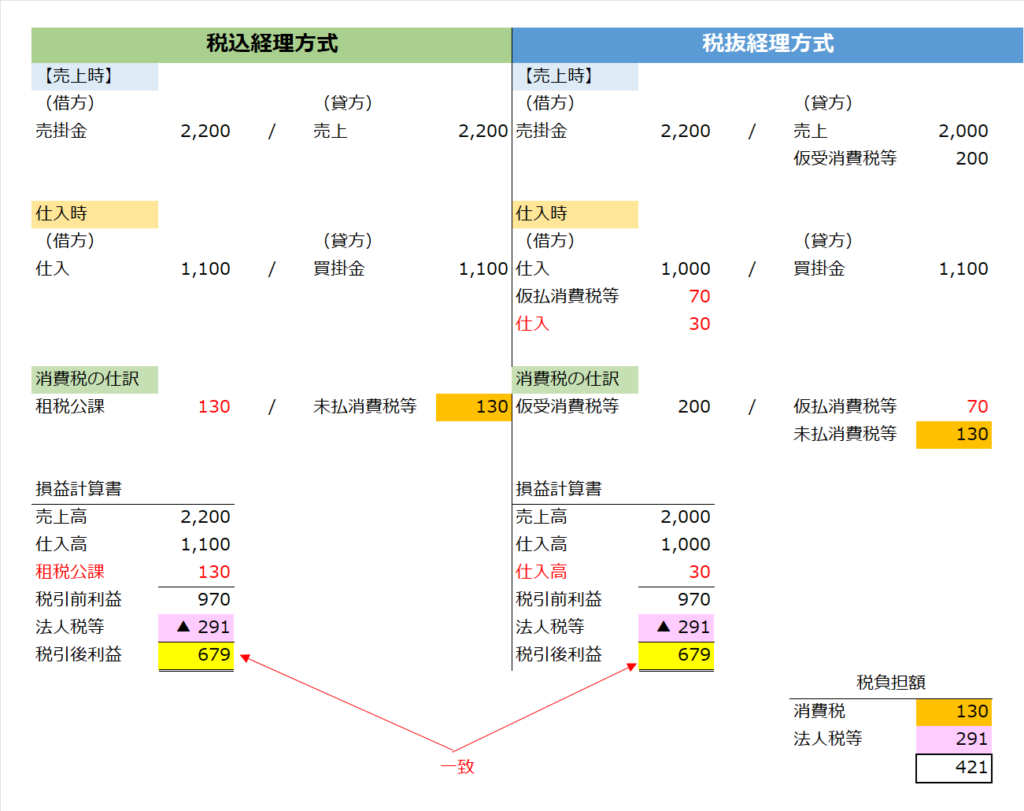
B社から仕入れた際の消費税相当額100のうち、70は売上高にかかる消費税額200から控除できます。その結果、税務署に納税する消費税は130となります。控除されなかった部分30は、本事例では仕入金額に含まれ、法人税等の所得計算上も損金となります。
その結果、事例1と比較して法人税等は9減少し、291となります。
したがって、税負担は消費税130+法人税等291=421となります。
控除割合別の比較表
経過措置の控除割合は2031年9月まで段階的に縮小するため、時期による負担の違いを比較します(消費税相当額100、実効税率30%、売上に係る消費税200の前提は事例1〜3と同じです)。
| 控除割合 | 適用時期 | 納付消費税 | 法人税等 | 税負担合計 |
|---|---|---|---|---|
| 100% (登録事業者) | ― | 100 | 300 | 400 |
| 80% | 2023年10月 〜2026年9月 | 120 | 294 | 414 |
| 70% | 2026年10月 〜2028年9月 | 130 | 291 | 421 |
| 50% | 2028年10月 〜2030年9月 | 150 | 285 | 435 |
| 30% | 2030年10月 〜2031年9月 | 170 | 279 | 449 |
| 0% (経過措置終了後) | 2031年10月〜 | 200 | 270 | 470 |
このとおり、経過措置には税負担を緩和する効果があります。ただし、その効果は時期の経過とともに縮小する設計になっています。
まとめ
支払先がインボイス未登録の事業者の場合の影響について解説しました。令和8年度税制改正により、経過措置(8割控除)の適用期限は2031年9月まで延長され、控除割合も70%→50%→30%と段階的に縮小することになしました。
控除割合が縮小するほど、買手側の実質的な負担は増加する傾向にあります。そのため、インボイス未登録の事業者との取引条件については、早めの確認が必要な状況に変わりありません。
また、1つの未登録事業者への年間仕入額が1億円を超える場合、超過部分について経過措置自体が使えなくなる点にも留意が必要です。なお、簡易課税制度を適用すれば、支払先のインボイス登録状況による影響を受けません。
経営数字と資金繰りの課題を整理します
資金繰り、銀行対応、利益計画などの現状を確認し、優先順位を整理します。
経営数字に不安がある段階でもご相談いただけます。
代表が直接対応|秘密厳守|オンライン可