🔒 インボイス番号を支払先へ確認する際の注意点

このコラムでは、仕入先(支払先)にインボイス番号を確認する際の注意点をまとめました。
目次
インボイス制度はどの立場で考えるかが重要
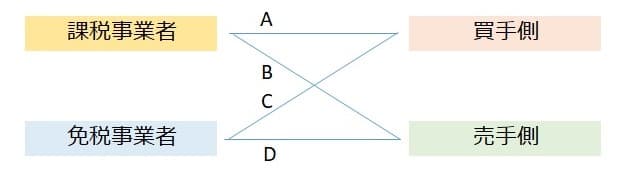
課税事業者と免税事業者、買手側と売手側、4つのパターンがあります。
今回のブログは「課税事業者」かつ「買手側」の話です。下記ではAが該当します。

種山公認会計士事務所作成(無断転載・転用不可)
仕入先(支払先)の状況を把握する
今後は、仕入先(支払先)を以下の3つに分けて管理する必要があります。
経営数字と資金繰りの課題を整理します
資金繰り、銀行対応、利益計画などの現状を確認し、優先順位を整理します。
経営数字に不安がある段階でもご相談いただけます。
代表が直接対応|秘密厳守|オンライン可
この記事を書いた人
種山公認会計士・税理士事務所 代表
TMC株式会社 代表取締役
公認会計士・税理士・中小企業診断士
事業承継・M&A、財務、組織再編・資本政策を中心に、オーナー社長の意思決定を支援しています。株式・税務だけでなく、財務、後継者、金融機関、家族への影響を整理し、何をどの順番で確認するかを明確にしたうえで、方針決定から実行まで関与しています。
大手監査法人、大手証券会社、税理士法人、経営コンサルティング会社での実務を経て、2011年に独立。25年以上、税務・会計・財務・経営に従事。
事業承継の相談・対策支援 累計100社超。東京都中小企業振興公社の経営相談員として、相談対応延べ1,535件(2012~2025年度)。