🔒 事業承継税制のリスクヘッジ

このコラムでは、事業承継税制の不安解消手段として、相続時精算課税制度の併用について解説します。
目次
事業承継税制と相続時精算課税併用シミュレーション
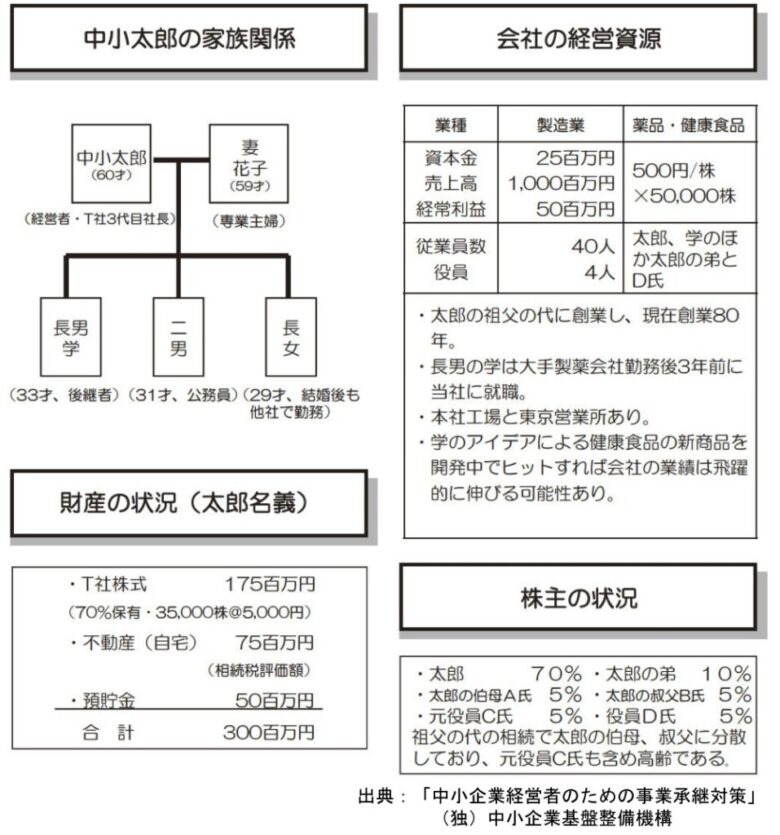
事例
事例は、下記ブログを使用します。
あわせて読みたい
事業承継税制を事例で解説
このコラムでは、具体的な数字による事例を使って、事業承継税制をシミュレーションしました。

種山公認会計士事務所作成(無断転載・転用不可)
仮定
1株当たりの株式評価額は5,000円で変化なしと仮定します。また、太郎の相続は、自社株式贈与時から10年後と仮定します。
貴社の事業承継の論点と優先順位を整理します
後継者、株式、財務、M&Aなどを含めて現状を確認し、何から着手すべきかを明確にします。
相談内容がまとまっていなくても構いません。
代表が直接対応|秘密厳守|オンライン可
この記事を書いた人
種山公認会計士・税理士事務所/代表
TMC株式会社/代表取締役
公認会計士・税理士・中小企業診断士
大手監査法人、大手証券会社、税理士法人、経営コンサルティング会社での実務を経て、2011年に独立。25年以上にわたり、税務・会計・財務・経営に携わる。
事業承継の相談・対策支援 累計100社超。東京都中小企業振興公社の経営相談員として、相談対応延べ1,535件(2012〜2025年度)。
現在は、事業承継・M&A、財務、組織再編・資本政策、後継者・幹部伴走を中心に、オーナー社長の意思決定を支援。