このコラムでは、M&Aの代表的な手法「株式譲渡」「事業譲渡」の違いについて解説します。
目次
一般的なM&A手法「株式譲渡」
株式譲渡とは
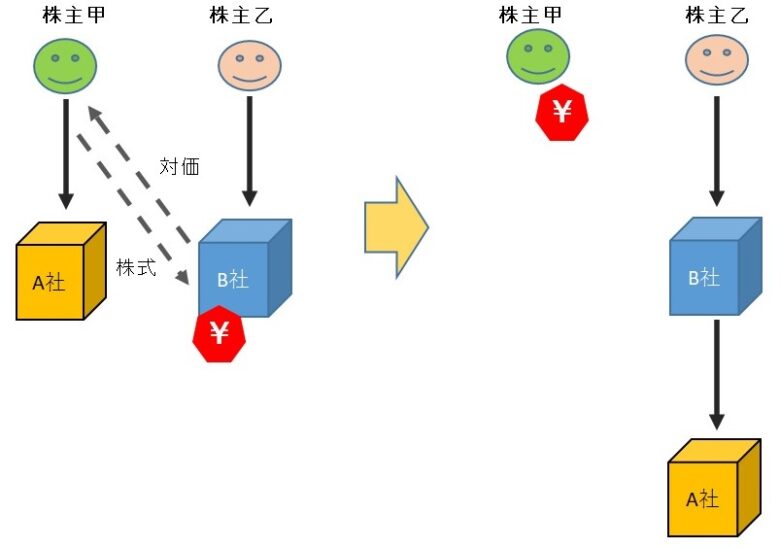
売り手(株主)が買い手に対して、現金を対価に自ら保有する株式を譲渡することです。これにより、対象会社の支配権を移転させる手法です。たとえば、以下のようなケースが該当します。
売り手(株主):株主甲(オーナー社長)
買い手:B社
この場合、株主甲が保有するA社の株式をB社に譲渡し、その対価として現金を受け取ります。その結果、A社はB社の子会社となります。また、株主甲は株式譲渡によって経済的利益を得ることになります。
種山公認会計士事務所作成(無断転載・転用不可)事業譲渡は手間がかかる
事業譲渡とは
会社(法人)が、自社の特定の事業に関する資産・負債・契約関係などを、買い手に対して現金を対価に譲渡する手法です。たとえば、以下のようなケースが該当します。
M&Aを含めた承継方針を整理します
事業承継としてM&Aを検討する場合も、最初から売却を前提にはしません。
親族内承継の成立可能性をまず確認し、難しければ従業員承継、それも難しい場合に第三者承継(M&A)を検討します。
親族や社内に後継者候補がいない場合や、すでにM&Aの提案を受けている場合には、早い段階からM&Aの条件を確認することもあります。
M&Aを進める場合は、売主側の立場から企業価値・取引条件・税務・DD対応などを確認します。
代表が直接対応|秘密厳守|オンライン可