このコラムでは、インボイス未登録の事業者からの課税仕入れについて、2026年10月1日に控除割合が80%から70%へ変わりますが、9月・10月をまたぐ取引の判定方法を解説します(2023年10月3日コラムをリライト)。
2026年10月1日に70%へ
インボイス未登録の事業者からの課税仕入れは、原則として仕入税額控除ができません。ただし、経過措置により、仕入税額相当額の一定割合を控除できます。この割合が、2026年10月1日に80%から70%へ変わります。
なお、インボイス未登録の事業者には、免税事業者、または登録を受けていない課税事業者が含まれます。
| 課税仕入れを行った時期 | 控除割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日以後 | 50%、30%と縮小し、2031年10月1日以後は控除不可 |
控除割合の推移、1億円の上限額、適用要件、負担額の比較は、下記のコラムで解説しています。
判定は課税仕入れを行った日
80%と70%のどちらを適用するかは、原則として、課税仕入れを行った日で判断します。
国税庁のQ&A(問113-3)も、同じ考え方を示しています。
消費税基本通達11-3-1では、課税仕入れを行った日を、資産の譲受けもしくは借受けをした日、または役務の提供を受けた日としています。その時期は、資産の譲渡等の時期の取扱いに準ずるとされています。
したがって、請求書の日付や、請求書を受け取った日付、代金を振り込んだ日だけでは、割合を判定できません。
ただし、短期前払費用の取扱いを適用している場合は、後述のとおり支出日が基準になります。
商品は原則として引渡日
商品を仕入れた場合は、原則として、引渡しのあった日が課税仕入れの時期です。
国税庁のQ&A(問113-3)では、9月21日〜30日の仕入れは80%、10月1日〜20日の仕入れは70%としています。9月に注文した商品でも、引渡日が10月1日以後であれば、原則として70%です。
引渡しの日は、出荷した日、または相手方が検収した日などです。このうち、合理的で、事業者が継続して用いている日が基準です(消費税基本通達9-1-2)。そのため、検収基準を継続している買手側は、検収日が基準になると考えられます。たとえば、9月30日出荷、10月3日検収の商品は、検収基準なら70%となります。
一般的な役務提供は原則として完了日
役務の提供を受けた場合の課税仕入れの時期は、原則として、約した役務の全部が完了した日です。
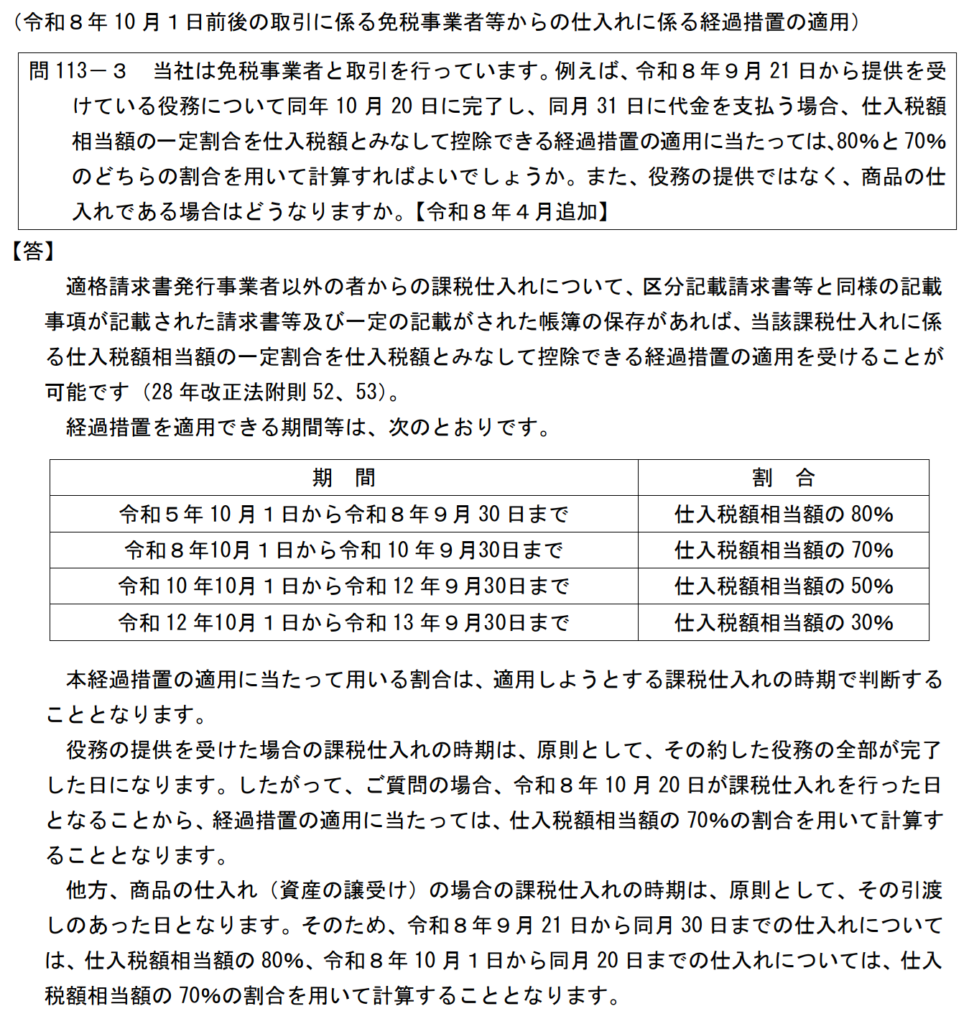
国税庁のQ&A(問113-3)の設例は、次のとおりです。
| 項目 | 日付 |
|---|---|
| 役務の提供の開始 | 2026年9月21日 |
| 役務の提供の完了 | 2026年10月20日 |
| 代金の支払日 | 2026年10月31日 |
| 課税仕入れを行った日 | 2026年10月20日(70%) |
したがって、9月中に業務が始まっても、完了日が10月1日以後なら70%です。なお、この設例では、代金の支払日は判定に用いられていません。
短期前払費用の取扱いを適用する場合
ここまでの原則とは別に、前払費用には例外的な取扱いがあります。短期前払費用の取扱いを適用している場合は、扱いが異なります(消費税基本通達11-3-8)。この場合、課税仕入れは、支出した日の属する課税期間に行ったものとして扱われます。対象は、法人税基本通達2-2-14または所得税基本通達37-30の2の適用を受ける前払費用です。
国税庁のQ&A(問113-4)では、3月決算法人が2026年1月に支払った同年1月〜12月分の保守料金について、全額に80%を適用して差し支えないとしています。10月以後に提供を受けるサービス部分も含まれます。
つまり、この取扱いを適用している場合は、支出日が基準になるため、10月以後に受けるサービスでも、80%になる場合があります。ただし、問113-4は2026年1月払いの設例であり、10月1日前後の支払いを扱ったものではありません。
会計処理で確認すること
原則課税で経過措置を適用する場合は、消費税区分の見直しが必要です。2026年10月1日以後は、80%控除の区分から70%控除の区分に切り替えます。一方、簡易課税制度、2割特例、または3割特例では、消費税の計算上、この経過措置は適用されません。
ただし、10月に入力した取引がすべて70%になるわけではありません。そのため、9月・10月をまたぐ取引は、請求書の日付や実際の振込日だけで判断せず、引渡日、役務の完了日、短期前払費用の支出日など、その取引に応じた課税仕入れの時期を確認して区分します。
【参考】インボイスQ&A問113-3(2026年5月改訂版)
まとめ
インボイス未登録の事業者からの課税仕入れは、2026年10月1日から70%控除になります。「10月に支払ったから70%」と判断することはできません。つまり、実際に振り込んだ日だけでなく、取引ごとの課税仕入れの時期で判断します。
| 取引 | 判定の目安 |
|---|---|
| 商品の購入 | 引渡日(継続適用している検収日などを含む) |
| 一般的な役務提供 | 役務の全部が完了した日 |
| 短期前払費用の取扱いを適用している場合 | 支出した日 |
特に、2026年9月から10月にかけては、同じ支払先でも、取引によって80%と70%が混在する可能性がありますので、注意が必要です。
経営数字と資金繰りの課題を整理します
資金繰り、銀行対応、利益計画などの現状を確認し、優先順位を整理します。
経営数字に不安がある段階でもご相談いただけます。
代表が直接対応|秘密厳守|オンライン可