このコラムでは、経営資源集約化税制のうち、準備金の積立効果について解説します。
目次
経営資源集約化税制とは
制度の概要
経営資源集約化税制(いわゆるM&A税制)は、
①設備投資減税
②雇用確保を促す税制
③中小企業事業再編投資損失準備金の積立(以下、「準備金の積立」)
の3つから成り立っています。
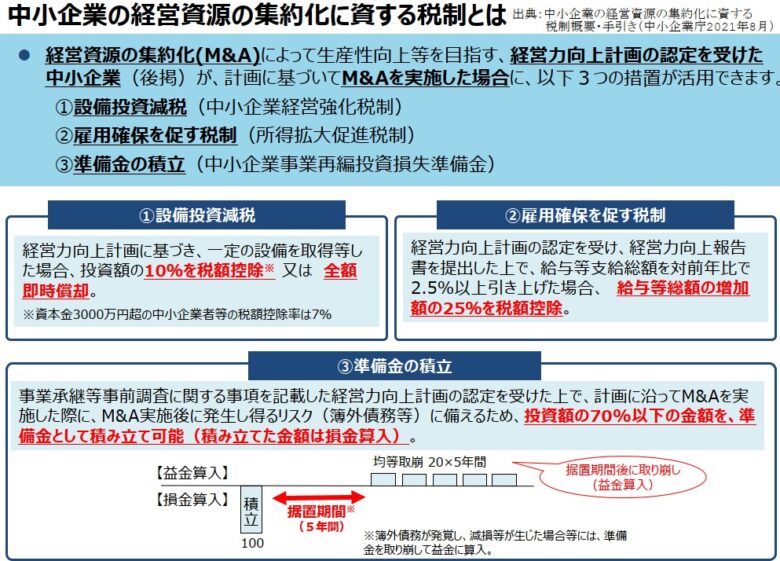
出典:中小企業庁「経営資源集約化税制(中小企業事業再編投資損失準備金)の活用について」制度の趣旨
M&Aを含めた承継方法を整理します
親族内承継、役員承継、M&Aの選択肢を比較しながら、貴社に合った進め方を整理します。
M&Aありきではなく、中立的な立場でご相談をお受けします。
代表が直接対応|秘密厳守|オンライン可