このコラムでは、日本商工会議所の調査データをもとに、企業規模が小さくても自社株評価額が高額になることがある背景と、株式移転時の資金負担について解説します。
はじめに
「従業員も少ない小さな会社だから、自社株の評価額もそれほど高くないはずだ」
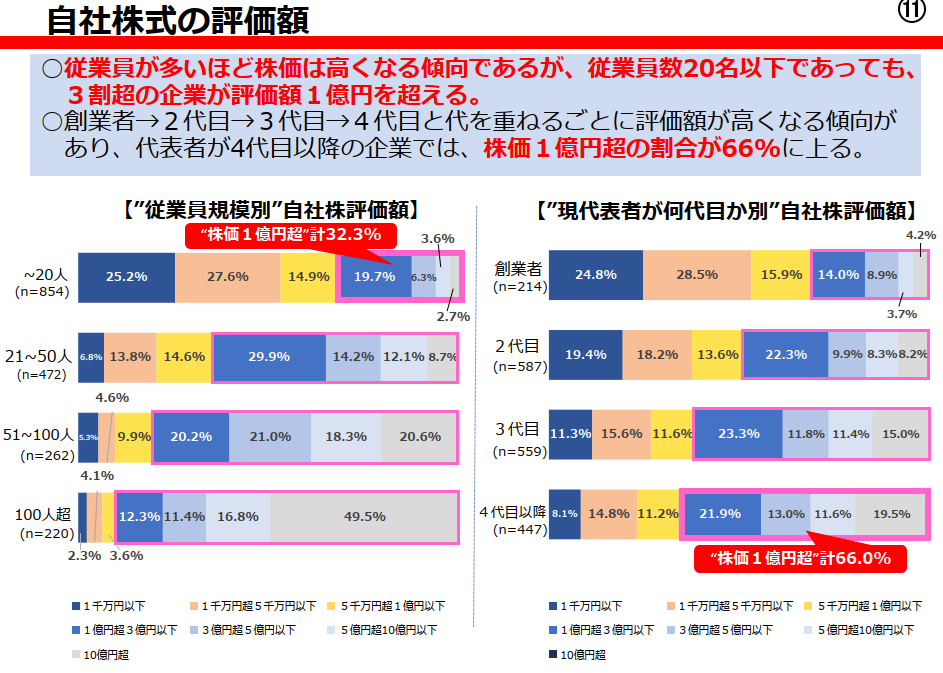
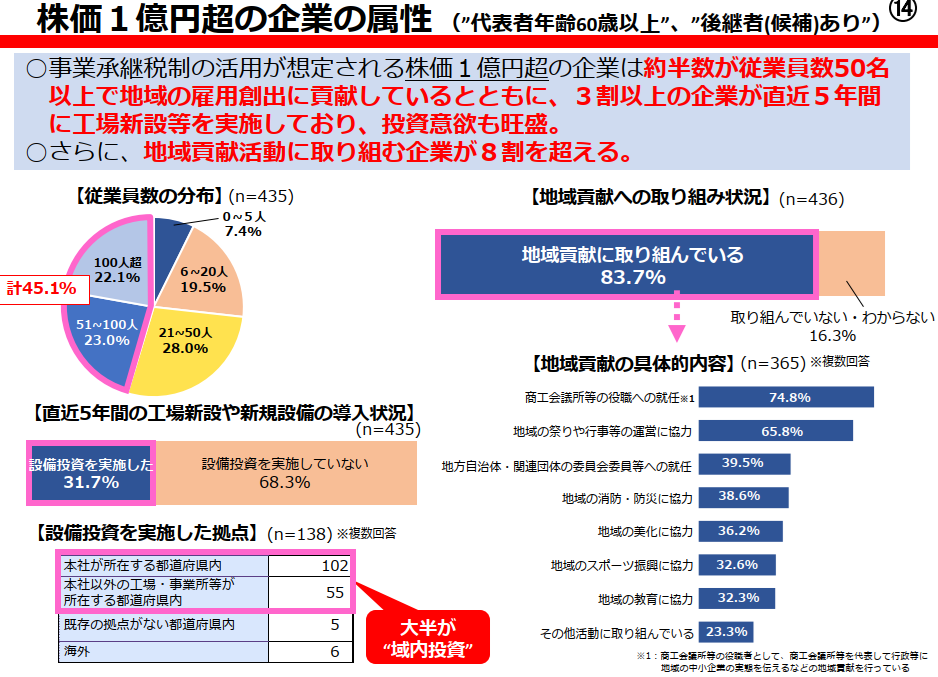
——こう考えているオーナー社長は少なくありません。しかし実態調査では、従業員数20人以下の企業でも、自社株評価額が1億円を超える割合は32.3%に上ります。約3社に1社という水準です。
従業員数と評価額が比例するとは限らない
日本商工会議所は2026年9月に「事業承継に関する実態アンケート」を公表しました。回答企業は3,033社です。
このアンケートで従業員規模別に自社株評価額を集計したところ、従業員数20人以下の企業(n=854)であっても、自社株評価額が1億円を超えた割合は32.3%でした。
同調査では、従業員規模が大きい企業ほど、評価額1億円超の割合が高くなる傾向も示されています。
また、代表者の代数でみても違いがあり、4代目以降の企業では1億円超の割合が66.0%に上ります。
いずれにせよ、従業員数が少ないという理由だけで、「自社株はそれほど高くない」と判断することはできません。
なぜ小規模でも自社株が高くなるのか
国税庁の原則的評価方式では、総資産価額・従業員数・取引金額をもとに、会社を大会社・中会社・小会社のいずれかに区分します。区分ごとに評価方法が異なる点がポイントです。
小会社に区分される場合は、原則として純資産価額方式によって評価されます。これは、会社の総資産や負債を相続税評価に洗い替えて算出する方法です。この評価方式では、利益の蓄積や保有資産の状況が評価額に直接反映されます。したがって、黒字を積み重ね、利益や資産が会社に蓄積している場合には、従業員数が少なくても評価額が高くなることがあります。なお、実際の評価方法は、株主の区分や会社の状況によって異なります。
この評価方式をめぐっては、国税庁の有識者会議で見直しの議論が進められています。結論が出ているものではなく、現時点では確定した情報はありません。
株価を知れば、次が見えてくる
自社株評価の目的は、単に評価額を知ることではありません。評価額がわかると、事業承継で次に確認すべきことが見えてきます。親族内承継であれば、たとえば次の点です。
- 誰に株式を移すのか
- いつ株式を移すのか
- 贈与・相続・売買のどの方法を検討するのか
- 税金や資金の負担はどの程度になるのか
- 株式と経営権をどのように引き継ぐのか
これらは、それぞれ独立した問題ではありません。評価額や後継者の状況によって、実行できる方法も変わります。そのため、まずは自社株評価などの現状を把握することが重要です。
株式移転時に確認したい納税資金
自社株を贈与や相続で後継者に移す場合、評価額が高いほど、贈与税・相続税の負担も大きくなります。同調査では、親族内に後継者(候補)がいる企業のうち、株式移転時の障害について回答した企業(n=532)では、「相続税・贈与税の納税資金の確保」が91.0%で最多でした。自社株は換金性の低い資産です。評価額が上がるほど、後継者個人の手元資金だけでは対応できなくなります。
事業承継税制という選択肢
親族内承継では、事業承継税制(特例措置)の活用も検討すべきです。
事業承継税制(特例措置)は、一定の要件を満たした場合に、非上場株式に係る贈与税・相続税の納税を猶予できる制度です。ただ、評価額が高いからといって、この制度を使えば解決するという単純なものではありません。同調査では、代表者が60歳以上・親族内後継者候補あり・自社株評価額が1億円超の企業のうち、特例措置を「適用または検討している」割合は30.3%(n=314)でした。制度を使うかどうかは、今後の株式移転の方法や時期、会社の状況を踏まえて判断する事項です。
現行の特例措置の適用期限は、令和9年(2027年)12月31日です。また、エントリー要件である特例承継計画の提出期限は、令和9年9月30日です。なお、適用期限後の事業承継税制については、経済産業省(中小企業庁)が令和9年度税制改正要望で抜本的な見直しを求めており、今後の制度改正の動向にも注意が必要です。
まとめ
現在の自社株評価額と、将来誰に引き継ぐ可能性があるかを確認しておくと、今後の準備事項が見えやすくなります。特に次のような会社では、従業員数や売上高だけで自社株評価額を判断しないことが重要です。
- 長く経営を続けている会社(利益蓄積の時間が長い)
- 不動産などの資産を保有している会社(地価の上昇が純資産価額に直接反映)
- 後継者候補が社内にいる会社(近く株式移転が現実の課題になる)
- 過去数年間、自社株を評価していない会社(現状がわからない)
自社株の評価額が高いからといって、直ちに対策が必要になるとは限りません。また、評価額を下げること自体が事業承継の目的でもありません。重要なのは、現在の評価額を把握したうえで、後継者、株式、税金、資金、経営権などをどの順番で確認するかを整理することです。
自社が今どの段階にあるか確認する
後継者・株式・財務・経営者保証・M&Aなど、事業承継に関係する論点を10問で確認できます。
10問|3分|無料|後継者未定でも回答できます
個別に論点を整理したい方へ
株式・税金・財務・経営者保証・後継者・家族など、複数の論点が関係し、自社だけでは優先順位を決めにくい場合は、事前相談をご利用ください。
代表が対応|秘密厳守|オンライン可