コラムでは、国税庁の有識者会議(第6回)を整理します。自社株の承継を考えるオーナー社長向けです。制度は検討段階で、確定した内容ではありません。
はじめに
利益を積み上げ、財務内容を強くしてきたことは、経営者にとって望ましいことです。ところが事業承継では、その結果が自社株の評価に表れます。評価は、後継者への株式移転や、相続税・贈与税の額につながります。現在、この評価方法そのものを見直す議論が進んでいます。
何が示されたのか
第6回会議は、2026年9月16日に開催されました。
今回は、算式、特定の評価会社、従業員持株会などの扱いが示されました。なお、各論は「〜してはどうか」という案の形式です。
残余利益方式の考え方
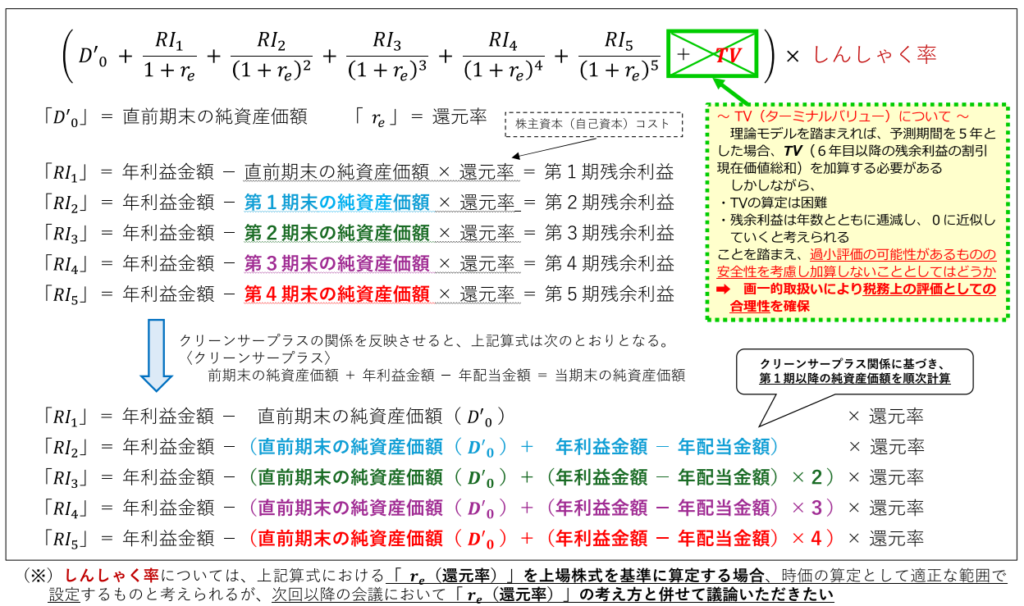
残余利益方式は、純資産に「超過収益」を加えて評価する考え方です。
超過収益とは、株主が通常期待する利益を上回る部分です。
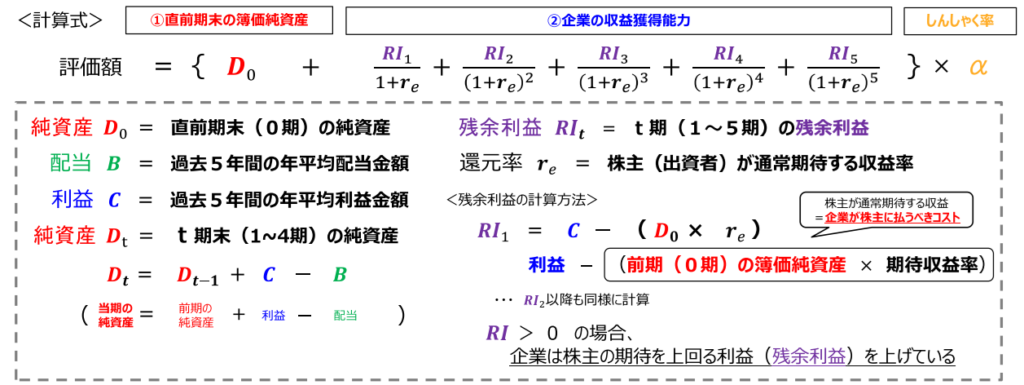
たとえば、純資産が1億円で、期待する収益率が8%(資料の仮定)だとします。この収益率が還元率で、期待される利益は年800万円になります。実際の利益が800万円を上回ると、残余利益はプラスになります。ただし、最終的な評価額は、しんしゃく率などにも左右されます。
算式のあらまし
評価額は、直前期末の純資産に、残余利益を加えて求める案です。加えるのは5年分で、還元率を使って現在の価値に直した金額です。その合計に、しんしゃく率を掛けます。残余利益とは、年利益から「純資産×還元率」を引いた額を指します。なお、しんしゃく率は評価額を調整する割合です。還元率と、しんしゃく率の水準は、第7回以降に議論されます。
5年分を加算する設計
将来の利益をすべて予測することはできません。そこで、加算する期間は5年程度とします。また、6年目以降は、安全性を考慮して加算しない案です。利益は、課税時期前5年の正常利益から算出します。正常利益とは、一時的な損益などを調整した、通常時に見込まれる利益です。帳簿には、法人税申告書を用いる案が示されています。
計算例
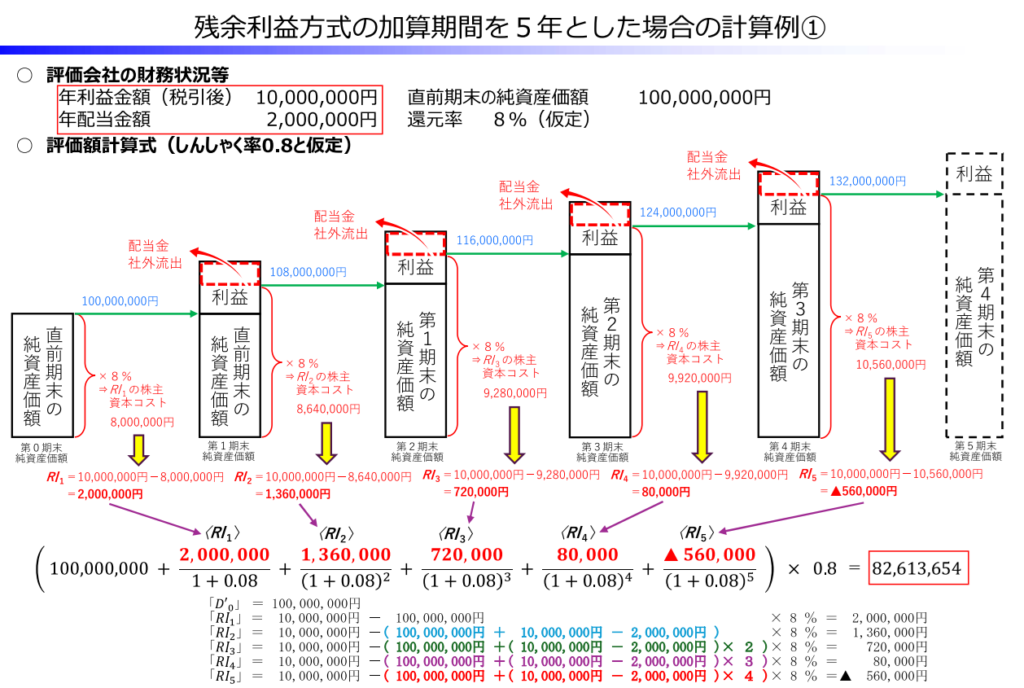
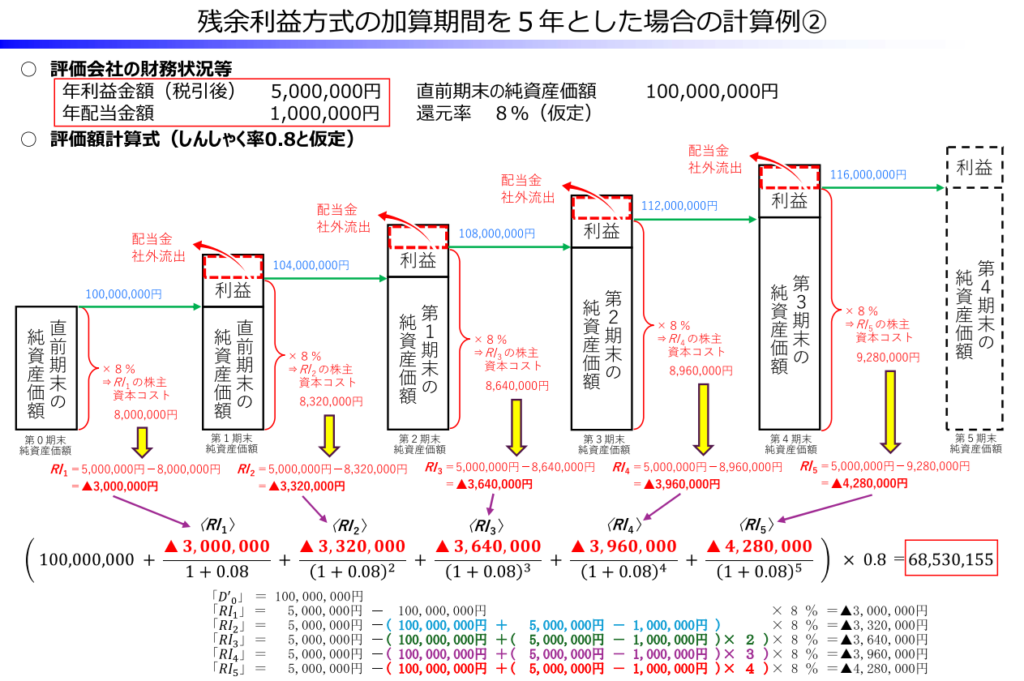
計算例の前提は、純資産1億円、還元率8%、しんしゃく率0.8です。まず、年利益1,000万円・年配当200万円の会社は、約8,261万円です。一方、年利益500万円・年配当100万円の会社は、約6,853万円です。
現行の規模区分と見直しの狙い
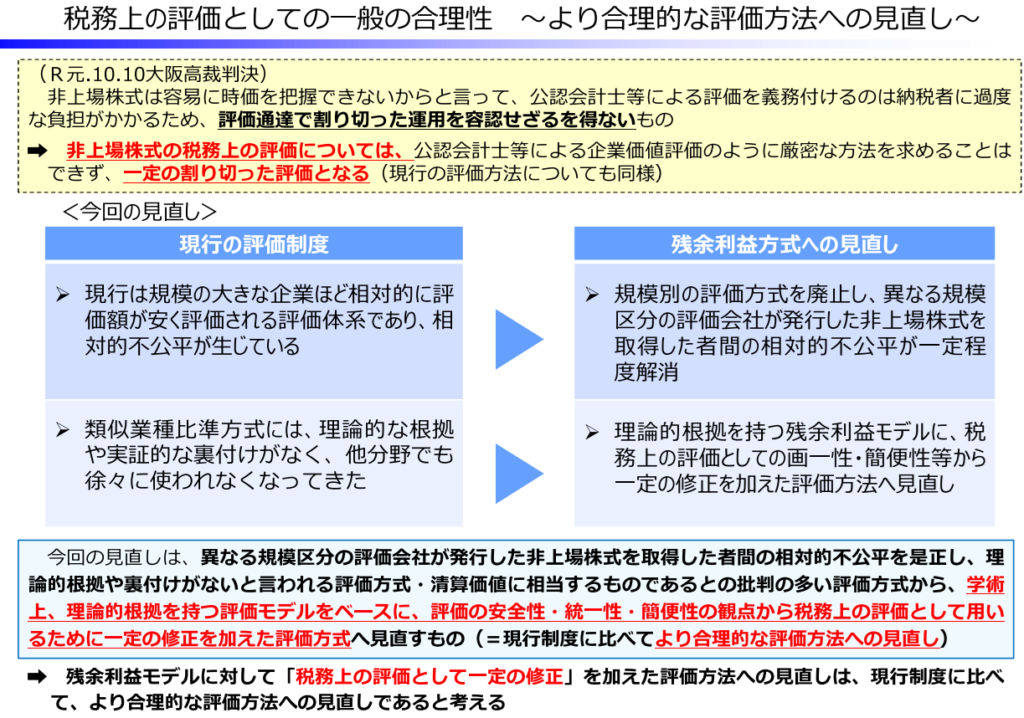
現行制度は、会社を大会社・中会社・小会社に区分します。区分は、総資産価額、従業員数、取引金額などで判定します。この区分では、規模が大きいほど、純資産価額に対する評価額が相対的に低くなる傾向があります。そこで、規模別の方式をなくし、その差を縮める案が示されています。
試算で示された規模別の差
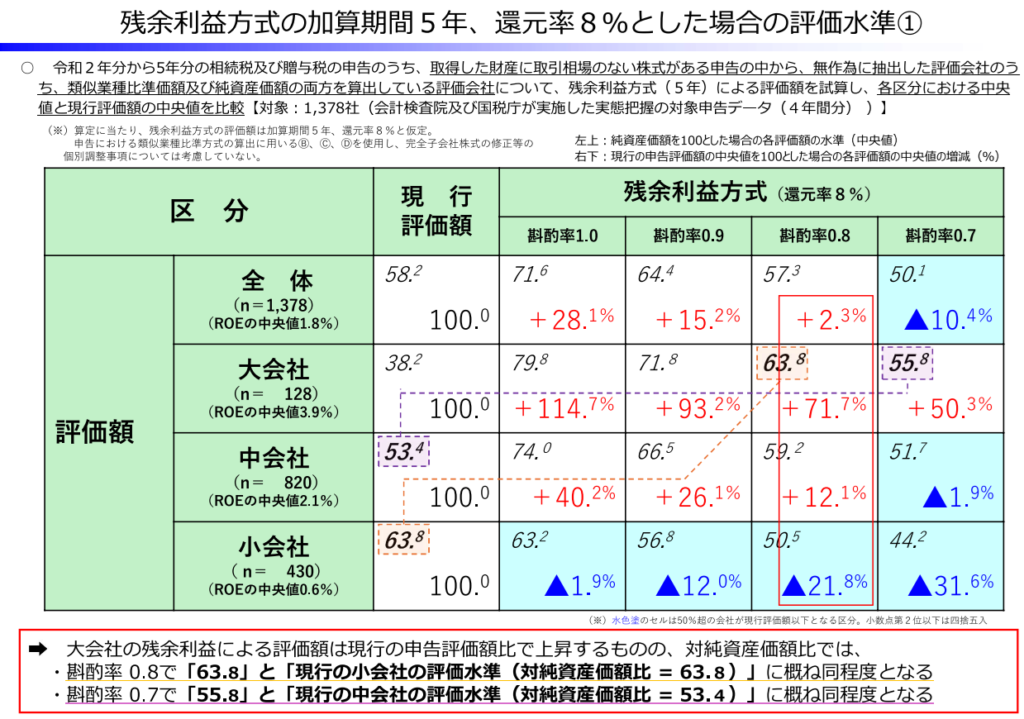
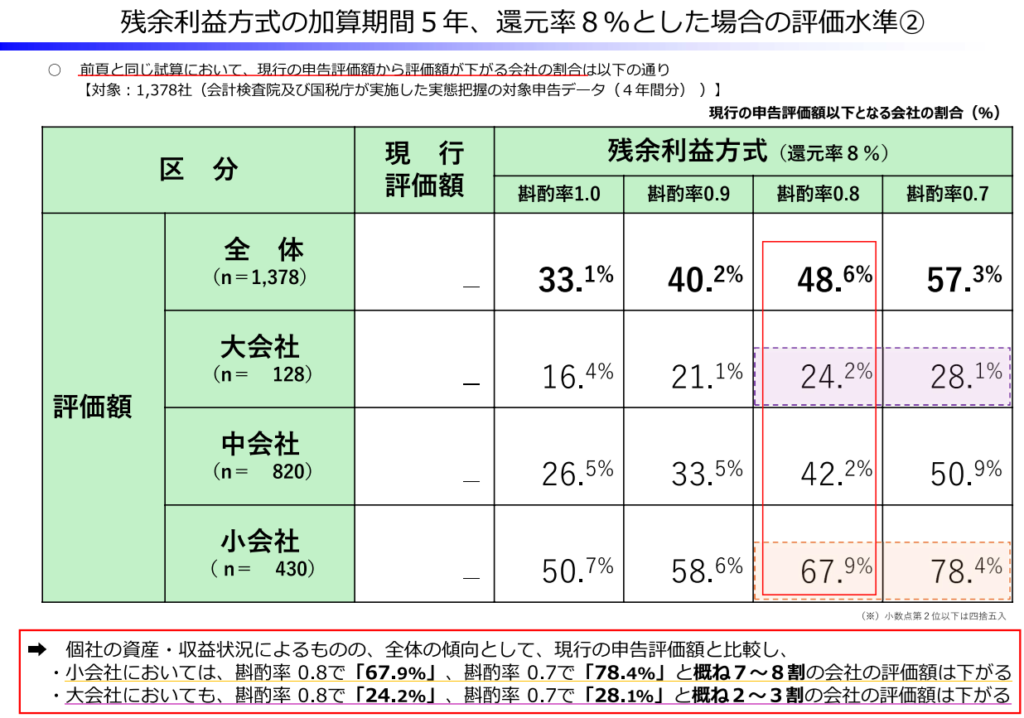
国税庁は、1,378社の評価会社で試算しました。前提は、還元率8%、加算期間5年です。しんしゃく率0.8の場合の中央値(真ん中の会社の値)を見ます。大会社は、現行の申告評価額より71.7%上昇します。一方、中会社は12.1%の上昇、小会社は21.8%の低下です。現行評価額以下となる会社は、小会社で67.9%、大会社でも24.2%あります。ただし、これは一定の前提を置いた中央値です。自社株が同じ割合で上昇する意味ではなく、個社の結果は資産や収益で異なります。
個別論点の主な案
第6回では、利益操作や保有資産への対応も論点になりました。
減損と利益操作
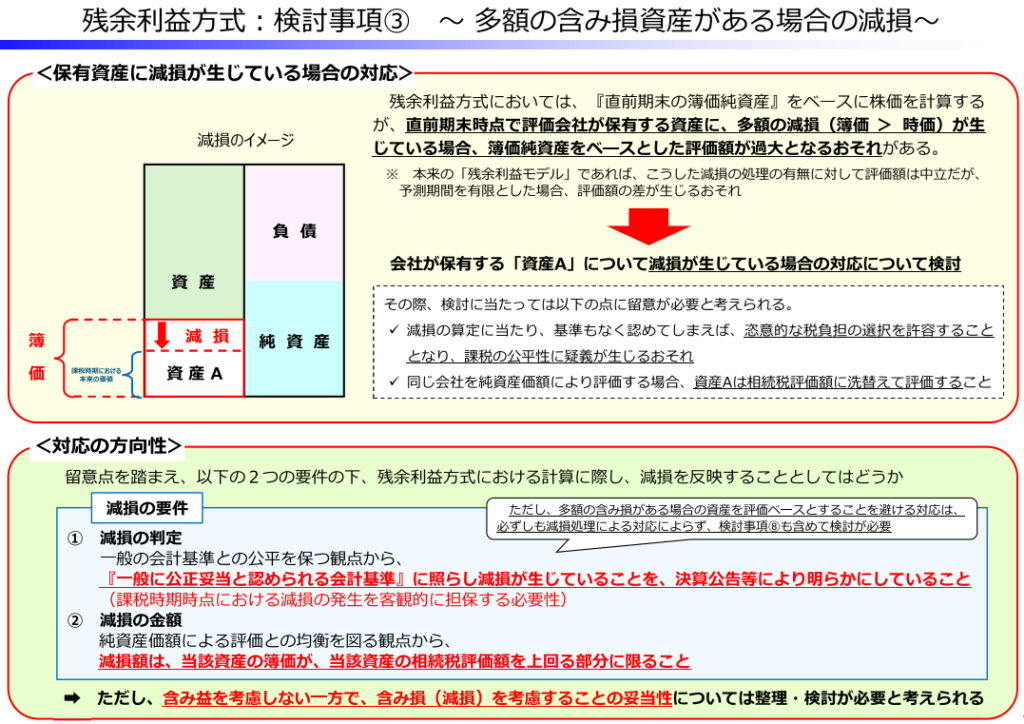
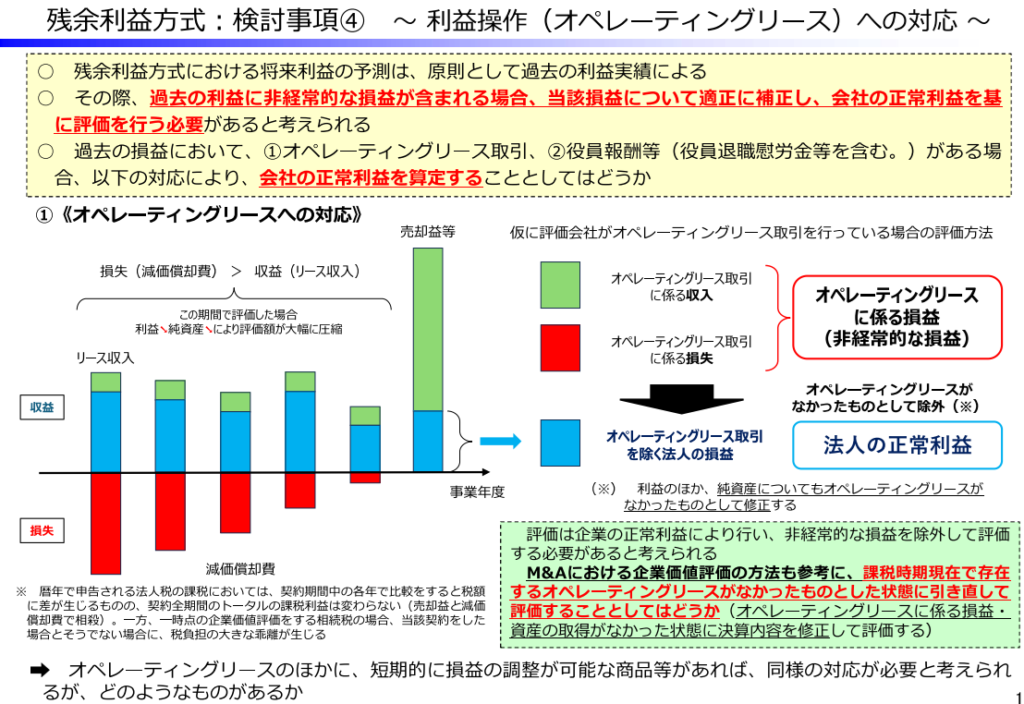
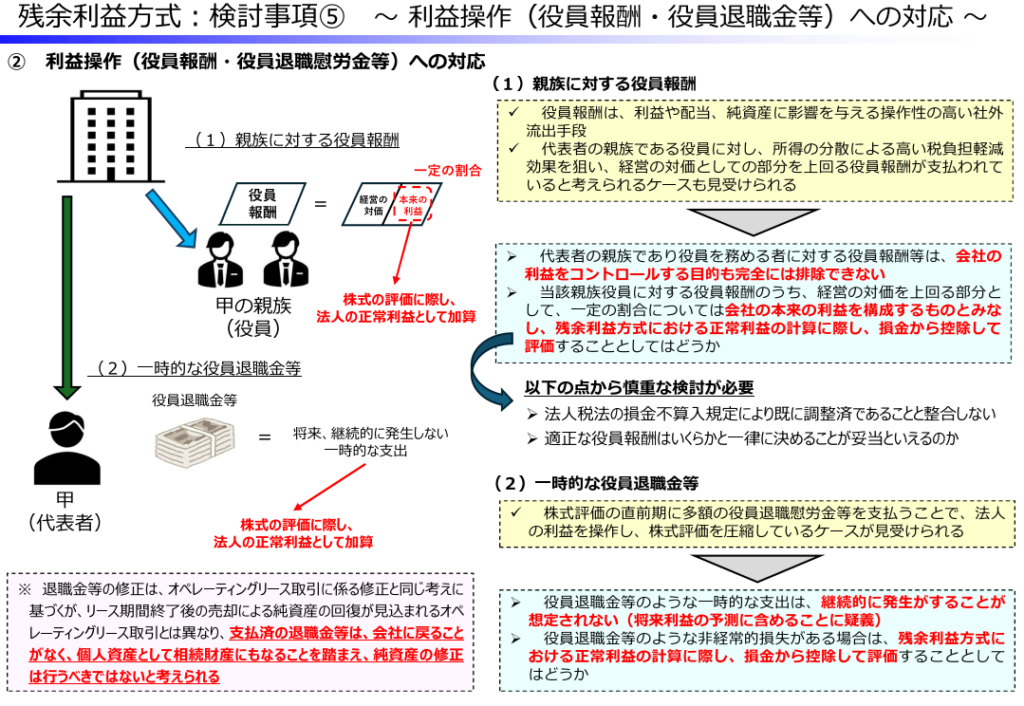
簿価(帳簿上の価額)が時価を大きく上回ると、評価額が過大になるおそれがあります。そこで、会計基準に照らして明らかな場合に、減損を反映する案です。その際、減損額は、簿価が相続税評価額を上回る部分に限ります。次に、利益操作への対応です。オペレーティングリースは、なかったものとして評価する案です。役員退職金などの一時的な支出も、正常利益に加算する案です。ただし、純資産は修正しません。支払済みの退職金は、会社に戻らないためです。
子会社株式と従業員持株会
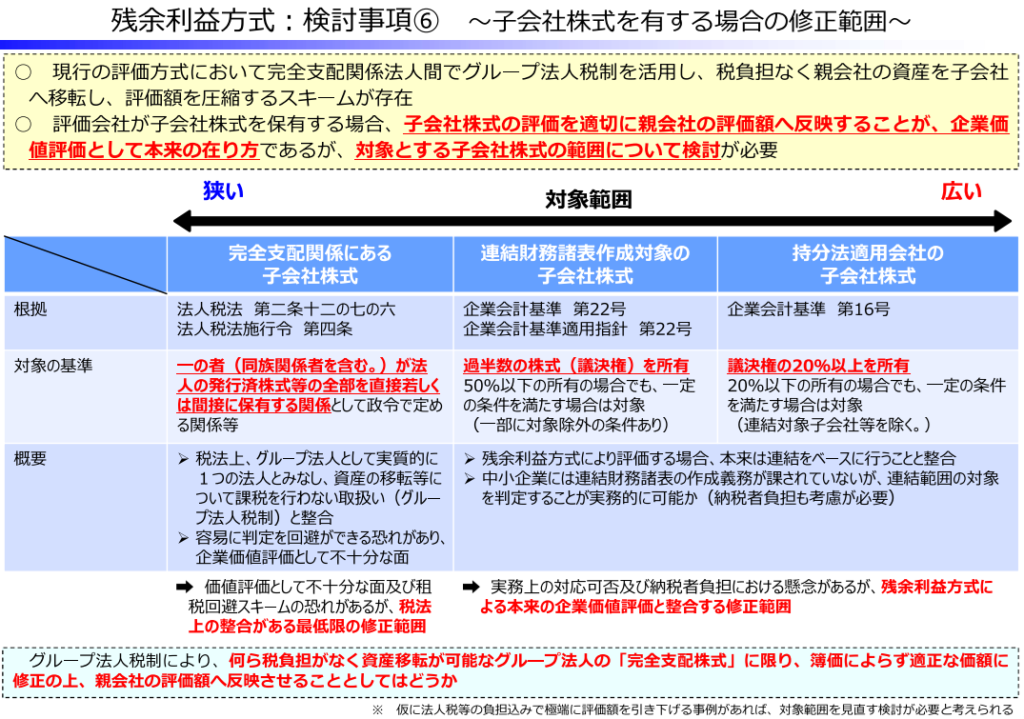
完全支配関係にある子会社株式は、適正な価額に修正する案です。完全支配関係とは、株式の全部を保有する関係をいいます。修正後の価額は、親会社の評価額に反映します。
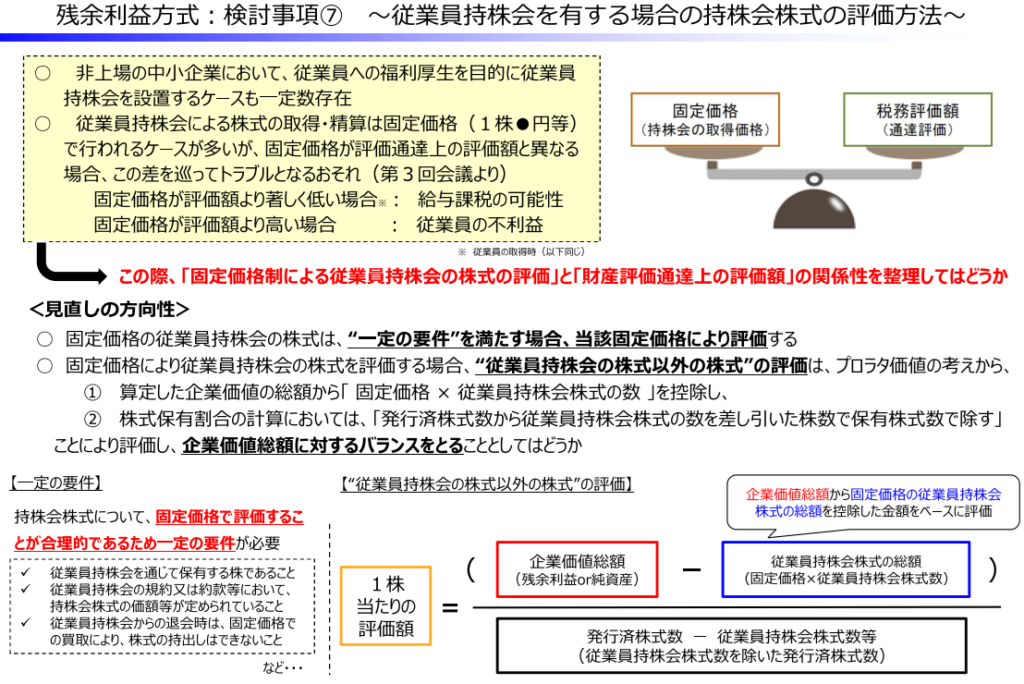
また、従業員持株会の株式は、一定の要件で固定価格により評価する案です。要件の例は、規約に価額が定められていることです。この場合、持株会以外の株式は、企業価値の総額から持株会分を差し引いて評価します。
特定の評価会社の整理
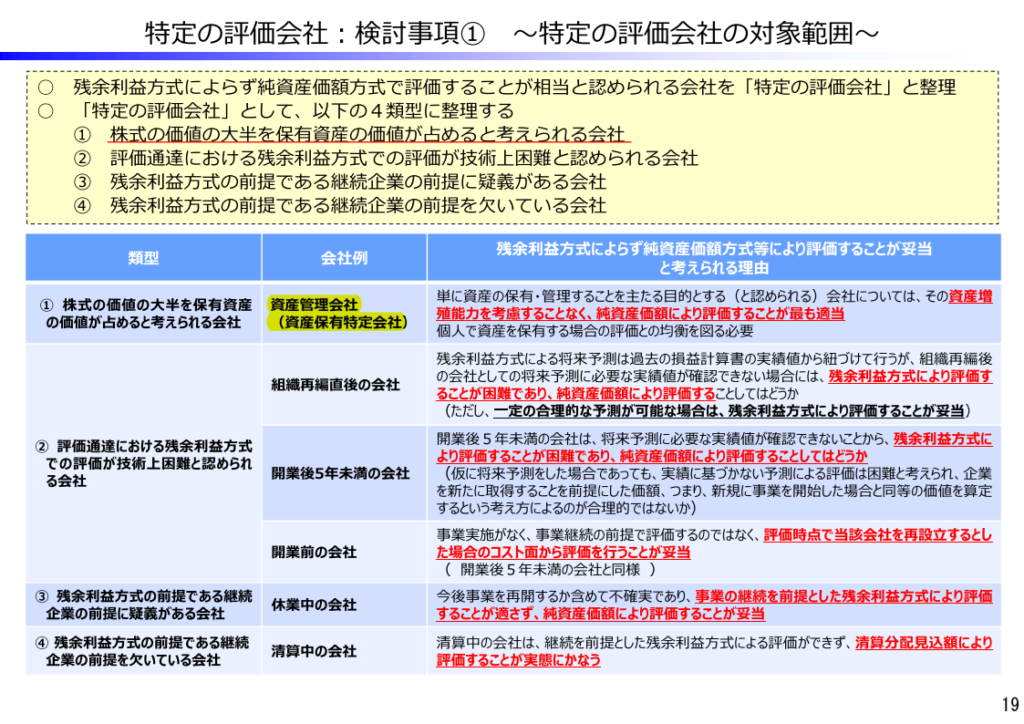
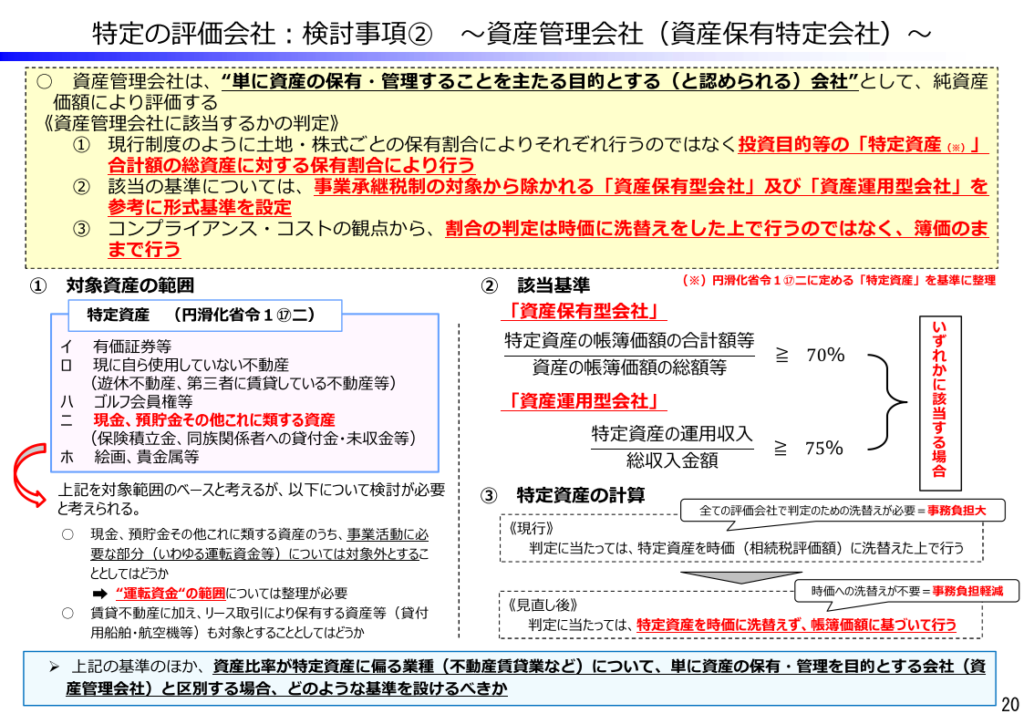
残余利益方式によらない会社を、「特定の評価会社」として整理する案です。対象は、資産管理会社や開業後5年未満の会社などです。これらは、純資産価額方式等で評価する案です。純資産価額方式とは、会社の資産から負債を引いた額を基礎に評価する方式です。なお、現行の土地保有特定会社と株式等保有特定会社は、資産管理会社に統合される案です。
資産管理会社の判定
資産管理会社かどうかは、特定資産の割合で判定する案です。特定資産には、有価証券、遊休不動産、賃貸不動産、現預金などが含まれます。また、保険積立金や同族関係者への貸付金も対象です。ただし、事業に必要な運転資金は対象外とする案で、その範囲は整理が必要です。基準は、特定資産の帳簿価額が総資産の70%以上であることです。あるいは、運用収入が総収入の75%以上であることです。なお、判定は時価に評価し直さず、帳簿の価額で行う案です。一方、不動産賃貸業など、資産の多い業種の区別は検討課題です。
組織再編直後の会社
組織再編直後の会社は、実績値が確認できない場合、純資産価額で評価する案です。ただし、合理的な予測ができれば、残余利益方式で評価します。資料は「持株会社」とは明記していません。それでも、株式移転で新設した持株会社が該当し得ると考えられます。なお、「直後」の期間や、資産管理会社と重複する場合の扱いは示されていません。
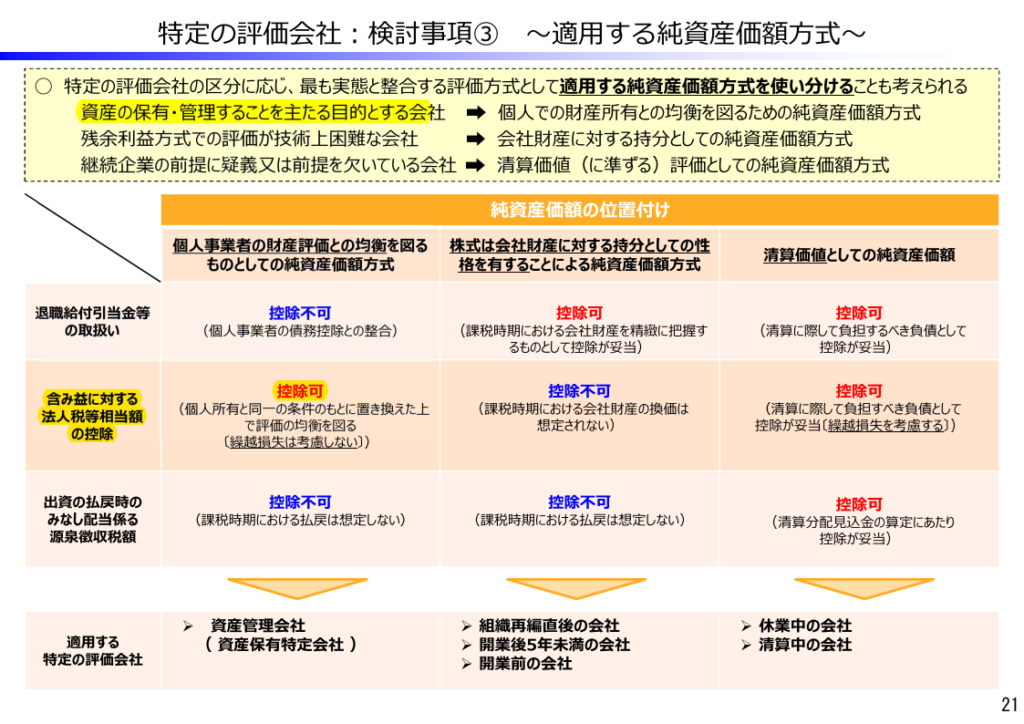
法人税等相当額の控除
含み益とは、資産の時価が帳簿価額を上回る部分です。純資産価額方式では、この含み益に対する法人税等相当額を控除する考え方があります。資料では、資産管理会社は控除可とする案が示されています。個人が直接資産を持つ場合との均衡を図るためです。一方、組織再編直後の会社等は、控除不可とする案です。
中小企業庁の意見
中小企業庁は、令和8年9月16日付の意見で、丁寧な検証を求めています。また、資産規模や収益性の高い企業で、評価額が大幅に増える懸念も示しています。
事業承継税制の見直し
事業承継税制は、今回の有識者会議の議題ではありません。中小企業庁の検討会で、別途検討されています。法人版特例措置は、時限措置です。特例承継計画の提出期限は、令和9年9月30日です。特例措置の対象となる贈与・相続は、令和9年12月31日までです。中小企業庁は、この期限を見据えた早期の事業承継を期待しています。適用期限後のあり方は、令和9年度税制改正で結論を得ることとされています。事業承継を契機とした経営改革や生産性向上を、後押しする方向で検討されています。具体的な要件は、未確定です。
オーナー社長が今確認しておきたい事項
具体的には、次の3つです。第一に、現在の自社株評価額を確認することです。第二に、過去5年の利益と、直前期末の純資産を把握することです。第三に、有価証券・不動産・現預金の割合と、今後の承継方法を整理することです。資産管理会社に当たるか、組織再編を行うかで、評価方法が変わる可能性があります。これらは、決算書、法人税申告書、株価の算定資料で確認できます。
まとめ
現時点で、財産評価基本通達の改正は行われていません。したがって、現行の評価方法が引き続き適用されます。一方、事業承継税制(法人版特例措置)にも期限があります。その後の制度のあり方も、現在検討されています。
会社を良くしてきた結果が、承継するときにどのような株価として表れるのか。見直しの結論を待たず、まず現在の自社株評価と会社の数字を知ることです。それが、後継者に何をどう引き継ぐかを考える出発点になります。
貴社の事業承継の論点と優先順位を整理します
後継者、株式、財務、M&Aなどを含めて現状を確認し、何から着手すべきかを明確にします。
事業承継方法がまとまっていなくても構いません。
代表が直接対応|秘密厳守|オンライン可