このコラムでは、M&Aで自社株を売却したときにかかる「ミニマムタックス」を解説します。2027年から制度が強化され、他の所得がなく株式譲渡所得だけと仮定すると、約3.4億円超が追加課税の目安になります。 M&Aの実行時期を検討する際に、確認しておきたい論点です。
ミニマムタックスとは
正式には「特定の基準所得金額の課税の特例」(租税特別措置法41条の19)といいます。
これは会社にかかる税ではなく、個人にかかる所得税です。
株式の譲渡所得には所得税等15.315%がかかります(住民税5%は別途)。一方、給与や事業の所得には、所得税だけで最高45%の累進税率が適用されます。そのため、株式譲渡所得の割合が大きい高額所得は、所得税の負担率が下がる傾向があります。
ミニマムタックスは、こうした所得税負担の低下を是正するために設けられた制度です。
令和7年分の所得税から適用されています。
いくらから追加課税が生じるのか
判定するのは、自社株の売却価格ではありません。取得費と譲渡費用を差し引いた後の、株式の譲渡所得です。
株式譲渡所得=売却価格-取得費-譲渡費用
他の所得がなく、株式譲渡所得だけと単純化した場合、追加課税が生じ始める目安は次のとおりです。
- 2026年分まで:譲渡所得 約10.3億円超
- 2027年分から:譲渡所得 約3.4億円超
したがって、2027年からは株式譲渡所得が3億円台となるM&Aでも、ミニマムタックスの確認が必要になります。
なお、創業時から保有している自社株は、取得費が少額である場合が多く見られます。そのため売却価格と譲渡所得が近い金額になりやすい傾向があります。
なぜ基準が下がるのか
2026年度(令和8年度)税制改正により、この制度は2027年(令和9年)分の所得税から強化されます。なお、2026年分までは従来のままです。
変更点は2つです。
- 特別控除額:3億3,000万円 → 1億6,500万円
- 税率:22.5% → 30%
控除額が下がり、税率が上がることで、加算が生じる基準そのものが下がります。改正法自体は2026年3月31日に成立・公布されています。
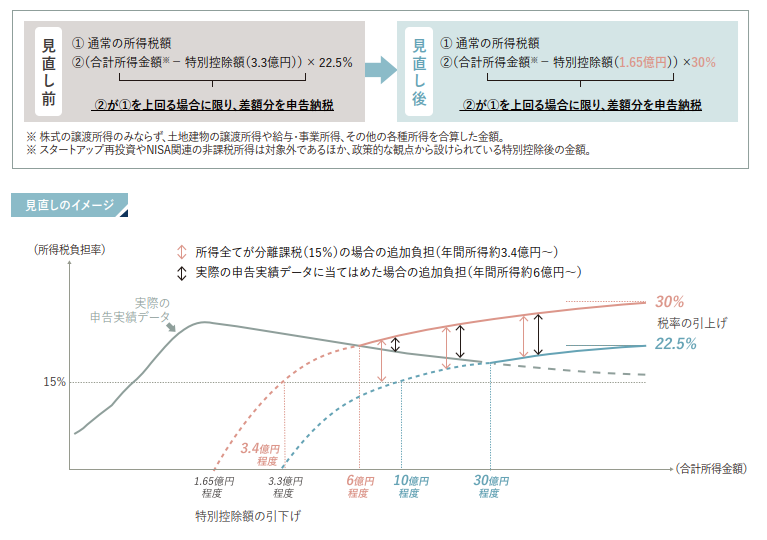
※合計所得金額=xと置くと、
2026年:①x×15.315%=②(x-特別控除額330百万円)×22.5%⇒x=1,033百万円⇒10.3億円超の譲渡所得に課税
同様に、
2027年:①x×15.315%=②(x-特別控除額165百万円)×30%⇒x=337百万円⇒3.4億円超の譲渡所得に課税
譲渡所得8億円なら、税金はいくら変わるか
譲渡所得8億円、他の所得なしという前提で試算します。また、手取りの比較を単純にするため、取得費と譲渡費用はないものとし、売却価格と譲渡所得を同額と仮定します。
| 項目 | 2026年に売却 | 2027年に売却 |
|---|---|---|
| 所得税等(15.315%)※ | 122,520千円 | 122,520千円 |
| 住民税(5%) | 40,000千円 | 40,000千円 |
| 通常の税負担合計(20.315%) | 162,520千円 | 162,520千円 |
| 追加課税(付加税込み)※(注) | - | 69,407千円 |
| 税負担合計 | 162,520千円 | 231,927千円 |
| 手取り | 637,480千円 | 568,073千円 |
合計の上乗せ税率は2.1%で変わらず、本試算にも反映しています。
この前提では、2026年と2027年で税負担に69,407千円の差が生じます。
(注)2026年:(800百万円-330百万円)×22.5%=105,750千円<122,520千円⇒追加課税なし
2027年:(800百万円-165百万円)×30%=190,500千円>122,520千円⇒差額67,980×1.021=69,407千円を追加課税
計算のしくみ
2026年分までの計算式は次のとおりです。
(基準所得金額 − 3億3,000万円)× 22.5% − 基準所得税額
基準所得税額とは、通常の方法で計算した所得税と復興特別所得税の合計です。確定申告不要制度を適用しようとする上場株式等の所得については、その源泉徴収税額も含みます。
この結果がプラスになった場合に、その差額を追加で納めます。つまり「所得が3.3億円を超えたら22.5%」という制度ではありません。
出典:国税庁「極めて高い水準の所得に対する負担の適正化措置について」
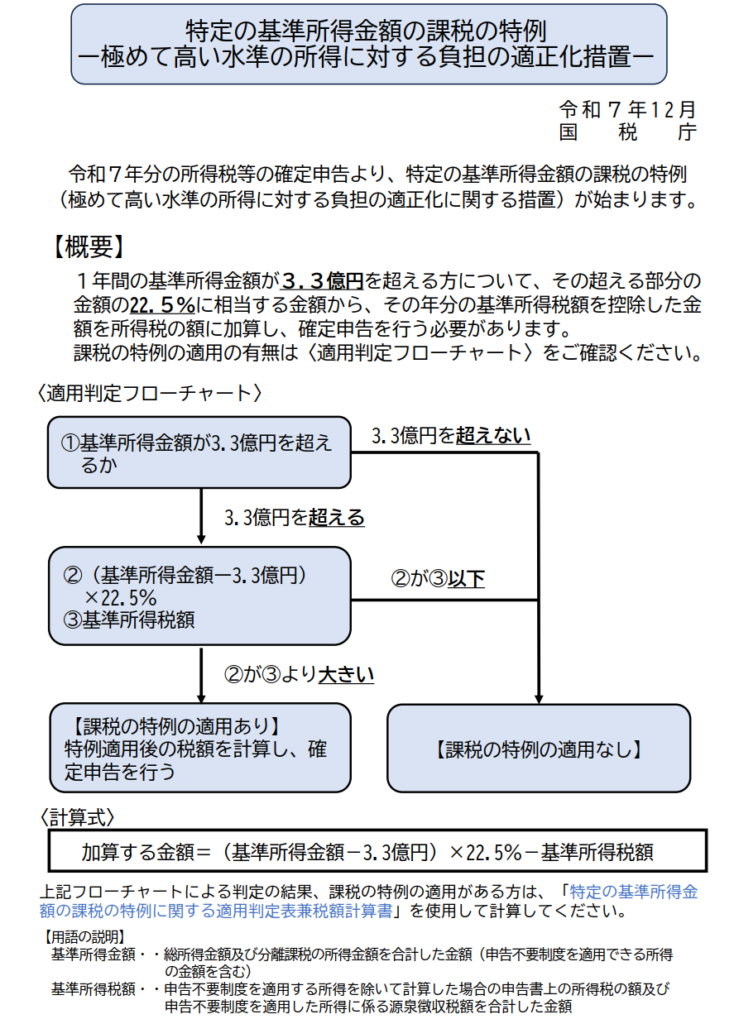
2026年と2027年、どちらの所得か
株式の譲渡所得は、原則として引渡しがあった日の年分になります。ただし納税者の選択により、契約の効力発生日の年分として申告することも認められています(措置法通達37の10・37の11共-1)。
これは、日付を自由に選べるという意味ではありません。
M&Aでは契約締結からクロージングまで期間が空くこともあります。年をまたぐ案件では、契約内容と引渡時期を確認したうえでご判断ください。
役員退職金がある場合
M&Aでは、自社株の売却とあわせて役員退職金を支給することがあります。
退職所得もミニマムタックスの判定に影響するため、株式譲渡だけでは対象外でも、退職金を加えることで対象になる場合があります。
一方、退職金には通常の所得税もかかります。そのため退職金を支給することで、税負担が増える場合も、抑えられる場合もあります。
役員退職金を予定している場合には、
「株式譲渡だけの場合」と「株式譲渡+役員退職金の場合」
の両方で税額を試算する必要があります。
資金が入らない譲渡もある
持株会社をつくる場面にも注意が必要です。保有株式を持株会社へ現物出資する場合、対価は株式であり現金は入りません。現金の受取りがなくても、原則として譲渡所得課税の対象となります。
また法人への贈与や、著しく低い価額での譲渡では、所得税法59条により時価で譲渡したものとみなされます。
これらの所得も基準所得金額に含まれます。組織再編を行う場合は、納税資金の手当てまでご確認ください。
その他の所得にも注意する
基準所得金額には、株式の譲渡所得だけでなく、給与・事業・不動産の所得や、土地建物の譲渡所得、退職所得も含まれます。
また本特例の適用がある場合、それまで申告不要としていた上場株式等の所得も申告が必要になります。その結果、合計所得金額が増えます。基礎控除や配偶者控除など、合計所得金額に上限のある控除が使えなくなる場合があります。
実際の判定では、M&Aを実行する年のオーナー社長の所得全体を確認してください。
まとめ
2027年からミニマムタックスが強化され、M&Aにおけるオーナー個人の税負担に影響するケースが増えます。
目安は、株式譲渡所得だけなら約3.4億円超です。
2026・2027年のどちらでも実行できる案件では、税額比較が有効です。退職金や持株会社化を伴う場合は結果が変わります。
親族承継も選択肢なら、事業承継税制も関わります。特例承継計画は2026年(令和9年)9月30日まで、特例措置の対象となる事業承継は2026年(令和9年)12月31日までです。自社株評価の見直しも国税庁の有識者会議にて議論が続いています。
2026年中に「誰に承継するか」「いつ株式を動かすか」「税引後でいくら残るか」を整理しておくことが重要です。
M&Aを含めた承継方針を整理します
事業承継としてM&Aを検討する場合も、最初から売却を前提にはしません。
親族内承継の成立可能性をまず確認し、難しければ従業員承継、それも難しい場合に第三者承継(M&A)を検討します。
親族や社内に後継者候補がいない場合や、すでにM&Aの提案を受けている場合には、早い段階からM&Aの条件を確認することもあります。
M&Aを進める場合は、売主側の立場から企業価値・取引条件・税務・DD対応などを確認します。
代表が直接対応|秘密厳守|オンライン可